Besonders auf die Akku-Klauseln kommt es an
02.09.2026 - 11:25 Uhr

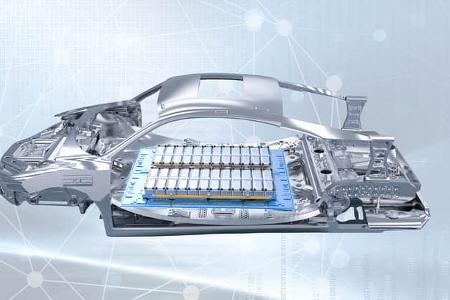
Die Batterie ist das teuerste Bauteil in einem Elektroauto – und in vielen Kasko-Policen nicht automatisch so umfassend geschützt, wie viele denken. Wer Vollkasko abschließt, sollte deshalb Akku-Klauseln und Limits gezielt prüfen.
Elektroauto-Besitzern empfiehlt der Bund der Versicherten (BdV) grundsätzlich den Abschluss einer leistungsstarken Kaskoversicherung. Um auch wirklich vom Versicherungsschutz profitieren zu können, sollte man die Versicherungsbedingungen besonders hinsichtlich der Absicherung des Akkus genau prüfen.
Allgefahrendeckung für den Akku
Entscheidend ist, ob die Police für den Antriebsakku eine Allgefahrendeckung ("All Risk") vorsieht. Damit ist der Akku gegen Beschädigung, Zerstörung oder Verlust durch viele Ereignisse geschützt, solange nichts ausdrücklich ausgeschlossen ist.
In den Versicherungsbedingungen lohnt sich der Blick ins Kleingedruckte, weil Tarife das "All Risk"-Prinzip teils nur als Zusatzbaustein anbieten. Wichtig ist außerdem, dass nicht nur der Akku selbst, sondern auch daraus entstehende Folgeschäden am Fahrzeug mitversichert sind.
Auch bei seltenen, aber teuren Szenarien kann die Ausgestaltung der Kasko den Unterschied machen. Beim Thema Brand wird betont, dass E-Autos nicht grundsätzlich brandgefährlicher sind, die Abwicklung aber hohe Zusatzkosten auslösen kann.
Neuwert, Diagnose und Entsorgung
Beim Geld wird es besonders schnell konkret, wenn die Batterie ersetzt werden muss. Dann macht es einen großen Unterschied, ob die Versicherung zum Neuwert entschädigt oder nur den Zeitwert ansetzt.
Nach einem Schaden kann außerdem eine Zustandsdiagnostik der Batterie nötig sein, um Defekte und Reparaturmöglichkeiten zu klären. Der ADAC empfiehlt, diese Diagnostik ausdrücklich mitzuversichern, weil sie sonst zur Streitfrage werden kann.
Bei einem Totalschaden sollten auch Entsorgungskosten für den Akku abgedeckt sein. Der Bund der Versicherten rät, diese Punkte explizit in der Police zu prüfen, damit im Ernstfall keine teuren Lücken bleiben.
Limits bei Folgeschäden
Typisch sind Schäden, die klein anfangen und dann teuer werden: Tierbisse beispielsweise können Kabel treffen und in der Folge Kurzschluss-Schäden verursachen. Der Bund der Versicherten empfiehlt, Tierbiss-Folgeschäden und Kurzschlussfolgen jeweils bis mindestens 20.000 Euro abzusichern.
Der ADAC hebt zusätzlich hervor, dass Tarife hier mit Deckelungen arbeiten können. Für den Police-Check heißt das: nicht nur "mitversichert" zählen lassen, sondern auf konkrete Summen und Ausschlüsse achten. In manchen Policen lässt sich sogar die heimische Wallbox mitversichern.
Ebenfalls relevant sind Überspannungsschäden, etwa durch Gewitter sowie Schäden durch Bedienfehler. Beide Punkte werden als sinnvolle Bausteine genannt – sie sollten in den Versicherungsbedingungen klar geregelt sein, statt nur vage unter "Elektronik" zu fallen.