Orientierung für alle Altersgruppen: Wie viel Taschengeld ist angemessen?
21.10.2026 - 11:00 Uhr

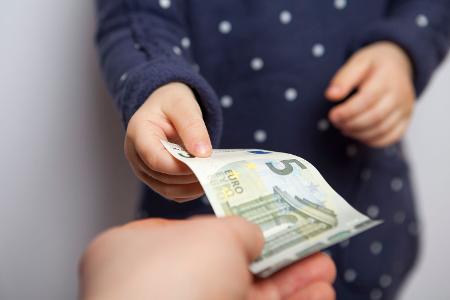
Taschengeld ist viel mehr als ein kleiner Zuschuss - es ist der erste Schritt in Richtung finanzielle Selbstständigkeit. Kinder lernen damit, Geld einzuteilen, den Wert von Dingen einzuschätzen und auch aus Fehlkäufen zu lernen. Doch wie viel Taschengeld ist in welchem Alter angemessen? Das Deutsche Jugendinstitut gibt Eltern mit altersgerechten Richtwerten eine hilfreiche Orientierung.
Taschengeld ist keine Belohnung
Taschengeld darf nicht als Belohnung eingesetzt werden. Es hat nichts mit guten Noten, erledigten Pflichten oder bravem Verhalten zu tun, sondern sollte verlässlich ausgezahlt werden. Nur so erfüllt es seinen Zweck als Übungsgeld, über das Kinder frei verfügen dürfen.
Auch Fehlkäufe gehören dazu. Gerade sie sind wertvolle Erfahrungen, die Kindern den richtigen Umgang mit Geld näherbringen. Taschengeld sollte also seinen festen Platz in der Erziehung haben - auch wenn es manchmal für scheinbar Unsinniges ausgegeben wird. Bleibt die Frage: Wie viel ist angemessen? Die Höhe richtet sich einerseits nach den Möglichkeiten der Familie, andererseits danach, welche Ausgaben damit abgedeckt werden sollen.
Kindergartenalter
Bereits Kinder im Vorschulalter können mit einem kleinen Taschengeld spielerisch den Umgang mit Geld lernen und ein Gefühl für den Wert von Münzen entwickeln. In diesem Alter eignet sich eine wöchentliche Auszahlung besser als eine monatliche, da der Zeitraum für die Kleinen überschaubarer ist. Ein Euro pro Woche gilt als angemessen. Eltern sollten das Geld möglichst immer am selben Tag auszahlen.
Grundschulalter
Ab etwa sieben Jahren darf das Taschengeld etwas ansteigen: 2,50 bis 3,00 Euro pro Woche sind nun ein guter Richtwert. Mit dem Schuleintritt erweitert sich auch der Handlungsspielraum - viele Kinder gehen nun mit Freunden schon einmal allein zum Kiosk oder Supermarkt. Dort eigenständig etwas auszuwählen und zu bezahlen, fördert das Selbstbewusstsein und Verantwortungsbewusstsein der Kleinen.
Mit acht Jahren wachsen nicht nur die Kinder, sondern oft auch ihre Wünsche - und das darf sich im Taschengeld widerspiegeln. Ein Betrag von etwa 3,00 bis 3,50 Euro pro Woche ist jetzt passend. Damit eröffnet sich die Möglichkeit, auch einmal auf etwas Teureres hin zu sparen. Kinder lernen, sich zwischen ständigen Spontankäufen und der Erfüllung größerer Wünsche entscheiden zu müssen.
Für Neunjährige empfiehlt das Deutsche Jugendinstitut 3,50 bis 4,00 Euro pro Woche. Motivieren Sie Ihr Kind zum Sparen - so kann es sich größere Wünsche mit dem Taschengeld erfüllen. Dennoch sollten Sie Ihrem Kind kein schlechtes Gewissen einreden, wenn es mit seinem Geld nicht das anfängt, was Ihren Vorstellungen entspricht - es bleibt die Entscheidung Ihres Kindes.
Ab zehn Jahren
Spätestens mit zehn Jahren ist es sinnvoll, das Taschengeld nicht mehr wöchentlich, sondern monatlich auszuzahlen. So lernen Kinder, mit größeren Beträgen zu haushalten und sich ihr Geld besser einzuteilen. Für Zehn- bis Elfjährige sind rund 20 bis 25 Euro im Monat angemessen. Geburtstag und Weihnachten sind dann nicht mehr die einzigen Chancen auf die Erfüllung größerer Wünsche.
Für Zwölf- bis Dreizehnjährige kann das Taschengeld erneut angehoben werden: 25 bis 30 Euro pro Monat sind ein sinnvoller Betrag, mit dem Kinder sich alterstypische Wünsche erfüllen können. Eltern sollten Ihren Kindern bei Investitionen weiterhin beratend zur Seite stehen, ohne die Zügel zu sehr in die Hand zu nehmen.
Die Kinder werden älter, ihre Wünsche teurer. Für Jugendliche zwischen 14 und 15 Jahren sind 30 bis 50 Euro Taschengeld im Monat ein realistischer Rahmen. Extrawünsche wie modische Outfits, Kosmetik oder technische Geräte können vom Taschengeld selbst finanziert werden - ein wichtiger Schritt in Richtung Selbstständigkeit im Umgang mit Finanzen.
Das erste Gehalt
Mit 16 Jahren stehen viele Jugendliche an einem Wendepunkt: Einige beginnen eine Ausbildung und erhalten erstmals ein eigenes Einkommen. Solange sie noch zu Hause wohnen und keine großen Fixkosten wie Miete oder Versicherungen zu tragen haben, kommen sie mit diesem Gehalt - auch wenn es verhältnismäßig gering ist - erst einmal gut zurecht. Ein zusätzliches Taschengeld ist nicht mehr nötig.
Anders sieht es aus, wenn Ihr Sohn oder Ihre Tochter weiterhin zur Schule geht und kein eigenes Einkommen bezieht. Dann sollten Sie Ihrem Kind 50 bis 70 Euro im Monat zur freien Verfügung auszahlen. Wenn das nicht ausreicht zur Finanzierung bestimmter, kostspieliger Wünsche, ist ein Schülerjob eine Möglichkeit, um zusätzlich Geld zu verdienen.
18 Jahre und älter
Mit 18 gilt man offiziell als erwachsen - doch das heißt nicht, dass man auch finanziell unabhängig ist. Wer Abitur macht oder studiert, ist weiterhin auf Unterstützung angewiesen. Rund 75 Euro pro Monat sind dann angemessen. Entscheidend ist, welche Ausgaben damit abgedeckt werden sollen - natürlich können mit 75 Euro nicht die kompletten Lebenshaltungskosten gestemmt werden, sondern nur Extras.
Die monatlichen Kosten für Handy, Internet, Verpflegung, Klamotten, Pflegeprodukte, Transportmittel, Ausbildung oder gegebenenfalls für eine Miete tragen weiterhin Sie, wenn Ihr Kind trotz Volljährigkeit noch in Ausbildung ist. Dafür erhalten Sie auch weiterhin Kindergeld. Für einkommensschwache Familien gibt es staatliche Hilfen, wie etwa BAFöG.
Offen über Geld reden
Am sinnvollsten ist es, gemeinsam mit Ihrem Sohn oder Ihrer Tochter einen klaren Budgetplan zu erstellen. Darin sollten Sie festhalten, welche Unterstützung Sie übernehmen können, welche Kosten Ihr Kind eventuell selbst durch einen Nebenjob tragen muss und wie hoch die Miete maximal ausfallen darf. Rechnen Sie außerdem durch, ob eventuell eine BAFöG-Berechtigung vorliegt. Budgetplanung ist nicht nur etwas für Volljährige - auch jüngere Kinder profitieren davon, wenn sie verstehen, warum nicht jeder Wunsch in Erfüllung gehen kann. Jede Familie hat andere, finanzielle Mittel und andere Prioritäten. Vielleicht bekommt die Freundin mehr Taschengeld, darf dafür aber nicht zum Reiten gehen, weil es zu kostspielig ist.
Das Deutsche Jugendinstitut schlägt neben dem klassischen Taschengeld ein sogenanntes Budgetgeld vor. Dieses ist für feste Ausgaben wie Kleidung, Schulmaterialien, den Handyvertrag oder Fahrkarten gedacht und sollte zusätzlich eingeplant werden. Je nach Alter können Eltern es selbst verwalten oder älteren Kindern direkt über ein Girokonto auszahlen.
Offenheit ist auch dann wichtig, wenn es um unangenehme Wahrheiten geht. In manchen Familien reichen die finanziellen Mittel einfach nicht aus für Taschengeld. Sie sollten Ihrem Kind dann die wahren Gründe nennen - in einem lösungsorientierten Gespräch, in dem man vielleicht Alternativen findet, um die Bedürfnisse aller dennoch zu erfüllen.
Finanzkompetenz fängt mit Taschengeld an
Natürlich hat die Freiheit im Umgang mit Taschengeld ihre Grenzen. Ein Plüschhamster ist erlaubt, ein echter Hamster hingegen nicht - es sei denn, Sie stimmen zu. Gleiches gilt für Handyverträge, Abos oder Spiele und Filme mit Altersbeschränkung. In solchen Fällen ist Ihr Einverständnis gefragt, denn hier geht es nicht nur ums Geld, sondern auch um Verantwortung und rechtliche Vorgaben.
Die regelmäßige Auszahlung von Taschengeld schafft ein wichtiges Lernfeld. Kinder üben, sich Geld einzuteilen, Entscheidungen zu treffen, Prioritäten zu setzen und mit Fehlkäufen umzugehen. Begleiten Sie Ihr Kind dabei mit Geduld und Rat, ohne ihm die Kontrolle zu nehmen - so wächst es Schritt für Schritt zu einem in Sachen Finanzen kompetenten Erwachsenen heran.